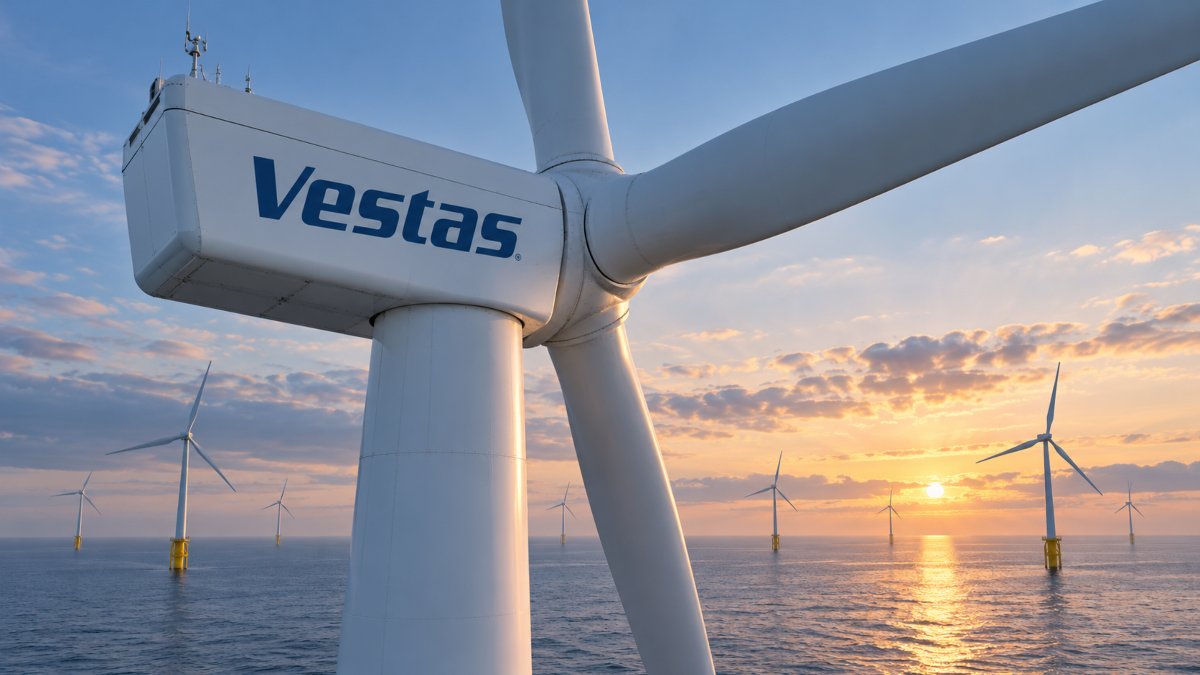
Vestas Wind Systems Aktie: Schwaches Q3 belastet Kurs, Konzern verengt 2026-Ausblick


Aktien im Artikel

Goldesel Kompakt
Das Wichtigste in Kürze
- Vestas erzielte im dritten Quartal 5,677 Milliarden Euro Umsatz und verfehlte damit die Analystenerwartungen.
- Das bereinigte EBIT stieg auf 483 Millionen Euro, lag aber ebenfalls unter den Markterwartungen.
- Für 2026 setzt der Konzern die Umsatzspanne auf 20,5 bis 21,5 Milliarden Euro und die bereinigte EBIT-Marge auf 7,5 bis 8,5 Prozent fest.
- Nach den Zahlen geriet die Vestas-Aktie unter Druck; der Windturbinen-Auftragseingang sank im Quartal um knapp 11 Prozent.
Marktanalyse & Details
Umsatz und Ergebnis bleiben hinter den Erwartungen
Vestas steigerte den Umsatz im dritten Quartal gegenüber dem Vorjahreszeitraum um 6,3 Prozent auf 5,677 Milliarden Euro. Die Markterwartung von rund 6,067 Milliarden Euro wurde jedoch verfehlt. Auch der Gewinn je Aktie lag mit 0,33 Euro unter den erwarteten 0,39 Euro. Das Nettoergebnis erhöhte sich im Jahresvergleich von 304 auf 323 Millionen Euro.
Das bereinigte EBIT wuchs um 16 Prozent auf 483 Millionen Euro. Die entsprechende Marge verbesserte sich auf 8,5 Prozent nach 7,8 Prozent im Vorjahresquartal, blieb aber ebenfalls hinter den Erwartungen zurück. Als Belastungsfaktoren wurden schwächere Auslieferungen und Kosten genannt.
Auftragslage zeigt ein gemischtes Bild
Der Auftragsbestand einschließlich Service-Vereinbarungen erreichte zum Quartalsende 77,9 Milliarden Euro und lag damit fast zehn Milliarden Euro über dem Vorjahreswert. Gleichzeitig fiel der Auftragseingang für Windturbinen mit knapp 4,1 Milliarden Euro um fast 11 Prozent geringer aus; auch die gebuchte Leistung in Gigawatt ging deutlich zurück. Der hohe Bestand stützt die mittelfristige Visibilität, ersetzt aber nicht die laufende Gewinnung neuer Turbinenaufträge.
Jahresziele enger gefasst
Vestas erwartet für 2026 nun einen Umsatz von 20,5 bis 21,5 Milliarden Euro statt der bisherigen Spanne von 20 bis 22 Milliarden Euro. Die Prognose für die bereinigte EBIT-Marge wurde von 7 bis 9 auf 7,5 bis 8,5 Prozent eingegrenzt. Beide neuen Spannen liegen damit im Kern nahe den bisherigen Mittelpunkten. Der Konzern plant zudem Investitionen von einer Milliarde Euro – 200 Millionen Euro weniger als zuvor vorgesehen – und will sein seit August laufendes Aktienrückkaufprogramm über 400 Millionen Euro bis Mitte Dezember fortsetzen.
Analysten-Einordnung: Die engere Prognose ist für sich genommen keine deutliche Senkung des jeweiligen Mittelwerts. Das schwache Quartal und der rückläufige Turbinen-Auftragseingang erhöhen jedoch das Risiko, dass die Markterwartungen an die Jahresprofitabilität nachgeben. Für Anleger bedeutet diese Entwicklung: Der große Auftragsbestand bietet Rückhalt, während Auslieferungen, Kostenkontrolle und neue Bestellungen entscheidend dafür bleiben, ob Vestas die Margenverbesserung tatsächlich erreicht. Der deutliche Kursrückgang nach der Veröffentlichung spiegelt die Enttäuschung über die Quartalswerte wider.
Fazit & Ausblick
Im Fokus stehen nun die Entwicklung der Auslieferungen und der Auftragseingänge sowie die Umsetzung der eingeengten Jahresziele. Die nächste wichtige Orientierung liefern die kommenden Geschäftszahlen; ein konkreter Termin dafür liegt in den vorliegenden Angaben nicht vor.
Hinweise zu diesem Inhalt

Diese Inhalte wurden ganz oder teilweise automatisiert unter Einsatz künstlicher Intelligenz erstellt und können Fehler, Ungenauigkeiten oder unvollständige Informationen enthalten. Trotz sorgfältiger Prüfung übernehmen wir keine Gewähr für die Richtigkeit, Vollständigkeit und Aktualität der bereitgestellten Informationen.
Die Inhalte dienen ausschließlich Informationszwecken und stellen weder eine Anlageberatung noch eine Empfehlung oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar. Sie ersetzen keine individuelle, fachkundige Beratung.
Eine Haftung für Vermögensschäden oder sonstige Schäden, die aus der Nutzung der Inhalte entstehen, ist – soweit gesetzlich zulässig – ausgeschlossen.