Morgan Stanley stuft Evonik auf Equal Weight ab und senkt Kursziel auf 18 Euro


Aktien im Artikel

Goldesel Kompakt
Das Wichtigste in Kürze
- Morgan Stanley stuft Evonik am 15. September 2026 von Overweight auf Equal Weight herab.
- Das Kursziel sinkt von 21 auf 18 Euro; als Grund nennt die Bank ein mögliches Normalisierungsrisiko in der Tierernährung.
- Evonik will den Standort Bitterfeld Ende April 2027 mit 40 Beschäftigten schließen und auch ein Werk in Hamburg aufgeben.
- Die Evonik-Aktie fällt im Tagesverlauf um 2,58 Prozent auf 17,40 Euro, liegt seit Jahresbeginn aber noch 30,53 Prozent im Plus.
Marktanalyse & Details
Abstufung und Kursziel
Morgan Stanley reduziert die Einstufung der Evonik-Aktie von Overweight auf Equal Weight. Gleichzeitig wird das Kursziel von 21 auf 18 Euro gesenkt. Beim aktuellen Kurs von 17,40 Euro signalisiert das neue Ziel nur noch ein begrenztes Aufwärtspotenzial von rund 3,4 Prozent.
Im Mittelpunkt steht das Geschäft mit Tierernährung. Die Analysten verweisen auf ein mögliches Mean-Reversion-Risiko. Gemeint ist damit, dass sich Erträge oder Margen nach einer überdurchschnittlichen Phase wieder einem normaleren Niveau annähern könnten.
Standortschließungen in Bitterfeld und Hamburg
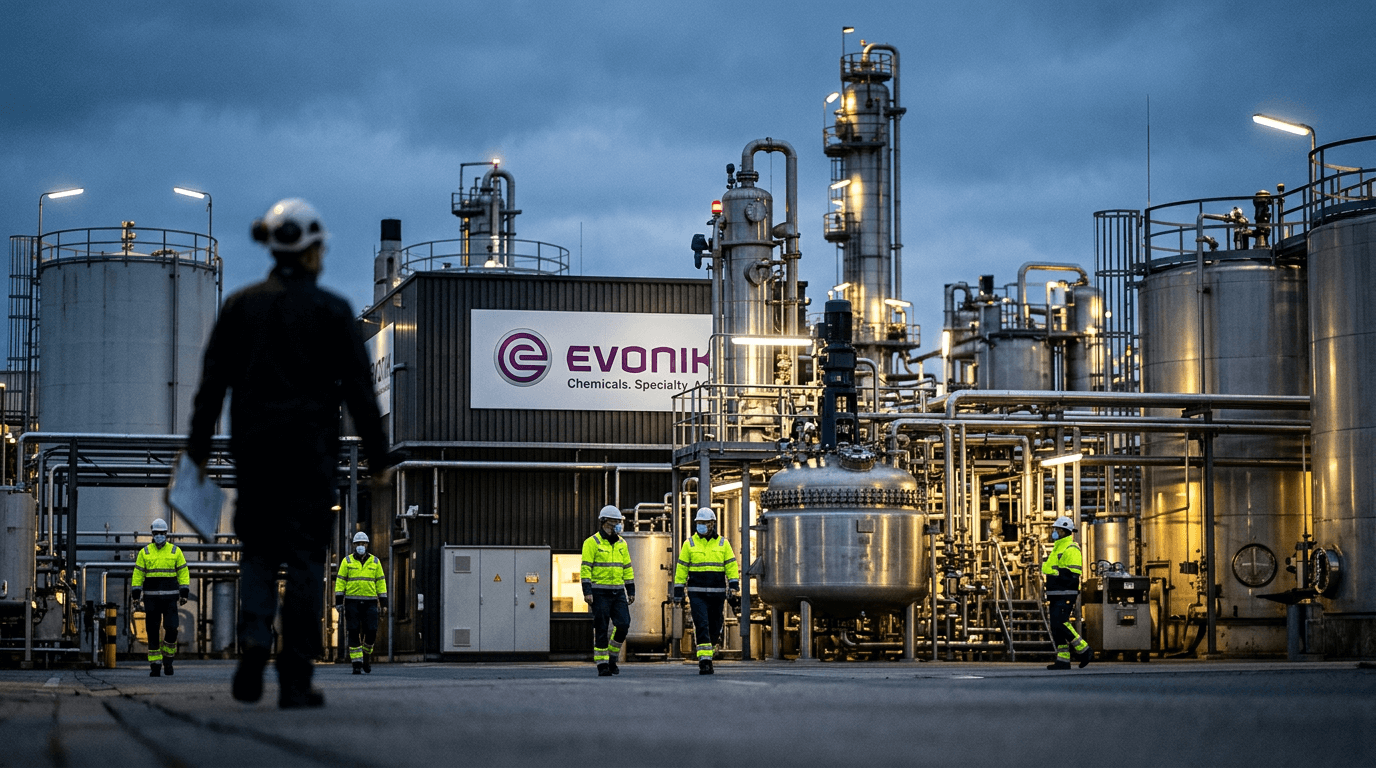
Evonik schließt im Frühjahr 2027 den Standort Bitterfeld. Das Werk produziert Chlorsilane, die unter anderem als Rohstoffe für Mikrochips und Glasfaserkabel eingesetzt werden. Nach Unternehmensangaben reichen die Auslastung und die Marktbedingungen seit längerer Zeit nicht für einen wirtschaftlichen Betrieb aus.
- In Bitterfeld sind rund 40 Beschäftigte betroffen; die Schließung ist für Ende April 2027 vorgesehen.
- Ein weiteres kleineres Werk in Hamburg mit etwa 50 Beschäftigten soll ebenfalls geschlossen werden.
- Die dortigen Geschäfte sollen grundsätzlich fortgeführt und an größeren deutschen Standorten gebündelt werden.
Analysten-Einordnung
Dies deutet darauf hin, dass Morgan Stanley bei Evonik kurzfristig weniger Spielraum für eine weitere Ergebnisverbesserung sieht. Besonders entscheidend bleibt, ob sich die Ertragslage in der Tierernährung tatsächlich normalisiert und wie stark die schwache Nachfrage die Auslastung in anderen Chemiegeschäften belastet.
Für Anleger bedeutet diese Entwicklung, dass der starke Jahresgewinn der Aktie von 30,53 Prozent nun auf eine vorsichtigere Einschätzung trifft. Die Standortschließungen können langfristig Kosten und Überkapazitäten reduzieren, kurzfristig unterstreichen sie jedoch den anhaltenden Druck auf die operative Auslastung. Konkrete Einsparungen wurden in den vorliegenden Angaben nicht beziffert.
Fazit & Ausblick
Die Kombination aus gesenktem Kursziel, Risiken in der Tierernährung und strukturellen Kapazitätsanpassungen erhöht den Begründungsdruck für die weitere Kurserholung. Im Fokus stehen nun die Entwicklung der Tierernährungs-Erträge, die Auslastung der Chemieanlagen und die Umsetzung der angekündigten Schließungen bis Ende April 2027.
Hinweise zu diesem Inhalt

Diese Inhalte wurden ganz oder teilweise automatisiert unter Einsatz künstlicher Intelligenz erstellt und können Fehler, Ungenauigkeiten oder unvollständige Informationen enthalten. Trotz sorgfältiger Prüfung übernehmen wir keine Gewähr für die Richtigkeit, Vollständigkeit und Aktualität der bereitgestellten Informationen.
Die Inhalte dienen ausschließlich Informationszwecken und stellen weder eine Anlageberatung noch eine Empfehlung oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar. Sie ersetzen keine individuelle, fachkundige Beratung.
Eine Haftung für Vermögensschäden oder sonstige Schäden, die aus der Nutzung der Inhalte entstehen, ist – soweit gesetzlich zulässig – ausgeschlossen.